sábado, 11 de fevereiro de 2012

ESTRATÉGIA DE INVESTIMENTO EM AÇÕES - Ganhe ao Invés de Perder Dinheiro

Sempre que começo a conversar com alguém e o assunto caminha para investimentos acabo perguntando ao interlocutor se ele opera na bolsa de valores, que ações tem na sua carteira (portfolio) e quais as razões que o levaram a compor sua carteira daquela forma... Daí estabeleço uma troca, gosto de saber as estratégias de investimento dos outros pois quando vejo algo que acho interessante, repenso as minhas próprias.

Uma coisa me chamou muito a atenção nos últimos dias quando conversei com  4 ou 5 pessoas de meu convívio sobre investimento em ações. Todas invariavelmente venderam suas ações no ano passado (2011) ou no início desse ano realizando prejuízo. Já falei que gosto de conversar para ver o que pode ser repensado em minha estratégia de investimentos e, pensando nisso, não pude deixar de imaginar o que leva as pessoas a fazerem isso. 

Sabemos que quando a cotação das ações está em queda a atitude natural de uma pessoa é querer se desfazer delas, como se isso a livrasse de um problema, que é perder dinheiro. Sem falar que quando o mercado está em baixa só se ouvem notícias ruins sobre a economia na mídia, causando um verdadeiro frio na barriga e mal estar nos investidores. O problema é que quando os analistas falam que não se deve comprar pois o mercado está em baixa, é justamente aí que deve ser seu ponto de entrada nele. Isso soa paradoxal, não? Afinal, quem compraria ações quando só se ouvem más notícias na TV?

Penso que só existe uma maneira sensata de administrar as emoções quando investindo na bolsa - e não é fazendo meditação ou rezando para o valor da ação subir - mas defininido uma estratégia de investimento.


COMO TRAÇAR UMA ESTRATÉGIA DE INVESTIMENTO EM AÇÕES?

Quando me refiro a uma estratégia ou meta não me refiro exatamente à engenharia financeira do investimento, nem a nada tão complexo que o próprio investidor não saiba ou não consiga por em prática. Me refiro a ações simples que quando executadas garantam a preservação do patrimônio investido.

Não sou um day trader,* nem um swing trader**, mais um long-term trader***... ou seja, compro as ações (na maioria das vezes) para segurá-las por um longo período a fim de "colher os frutos quando estiverem maduros".

Porque escolhi ser um investidor de longo prazo? Por ter observado que essa estratégia de investimento foi usada por grandes investidores brasileiros e estrangeiros que, no longo prazo, alcançaram resultados surpreendentes. E porque não investir no curto prazo? Não que eu não invista também de forma puramente especulativa, mas prefiro a sobriedade dos investimentos de longo prazo, pois os de curto prazo apesar de poderem ser muito rentáveis, são também extremamente arriscados. Investidores desse perfil, quando ganham muito, acabam perdendo muito também, pois normalmente operam com ordens de stop¹, realizando o prejuízo com frequência. Acredito que não existe dinheiro fácil, pois ganhar na loto é difícil. Sei que o caminho é longo, no entato, já comecei a trilhá-lo e pretendo manter-me nele...

Para definir uma estratégia ou meta de investimento é necessário ter em mente o que será feito, passo-a-passo, para quando você se deparar com o mercado em alta ou em baixa saber exatamente o que fazer.

Acredito que um dos maiores problemas na vida de uma pessoa é a dúvida... Ela traz insegurança, rebaixa a auto-estima e em muitas circunstâncias paralisa a pessoa, afinal, ela não sabe o que fazer, pois ainda não decidiu! Isso gera muito sofrimento para a pessoa e, por vezes, para os outros que a amam. Para vencer a dúvida faz-se imprescindível definir "o quê" e "como" você agirá nos próximos meses ou anos em relação ao seu investimento.

Para mostrar um exemplo prático vou humildemente compartilhar o meu "estatuto de investimentos para 2012", que consolida a minha estratégia para operar na bolsa durante o presente ano. Gostaria que você lesse para ter uma idéia de como criar o seu próprio "estatuto" e lembre-se, isso não se trata de uma indicação de ações ou sugestão de qualquer natureza, mas simplesmente um exemplo.


ESTATUTO DO INVESTIMENTO EM AÇÕES PARA 2012

1.   Tudo que estiver aqui definido não poderá ser mudado até o final de 2012, quando haverá a revisão anual de estratégia de investimento.
2.    Nada aqui escrito poderá ser modificado, a não ser em decorrência de uma hecatombe econômica que gere grandes oportunidades de compra.
3.    A carteira de ações não deverá sofrer modificações até o final do ano, a não ser no caso de liquidação de ações de cunho especulativo (POSI3 e MNDL4).
4.    A carteira de ações será acompanhada pelos extratos da BOVESPA e a cada dia 12, quando serão anotados os valores no caderno de investimentos.
5.    Em hipótese alguma deverão ser acompanhadas as ações em suas cotações diárias ou semanais, mas, tão somente, conforme determinado no item anterior.
6.    Do rebalanceamento:
a.   Será realizado a cada 3 meses (12 de janeiro; 12 de abril; 12 de julho e 12 de outubro), respeitando a proporção de 70% em renda fixa e 30% em renda variável.
b.   Liquidação da quantidade necessária das ações que tiverem valorizado mais, a fim de transferir os recursos para renda fixa, lembrando-se do custo de 5,00 reais cobrado pela corretora de valores.
c.   Transferência de recursos para a renda variável, quando for o caso, para a compra somente de ações PETR4; GGBR4 e ELPL4.
d.    A compra de ações deverá ocorrer observando-se o preço (comprar as que estiverem mais baratas) e a quantidade de recursos investidos em cada uma delas.
7.    Dos dividendos:
a.    Serão, obrigatoriamente, reinvestidos na compra das mesmas ações que os geraram.
b.    Caso seja um baixo valor, permanecerá na conta da corretora até a próxima compra de ações.
8.    Das ações especulativas:
a.    Deverão sempre ter ordens de venda “válida até cancelar” com o preço estipulado, já calculado o ganho líquido na negociação.
b.   Quando liquidadas, os recursos serão usados para a compra de mais ações PETR4; GGBR4 e ELPL4.
c.  Novos movimentos especulativos não deverão exceder 1/10 do total dos recursos investidos em ações.
9.    Não será realizado o prejuízo em hipótese alguma.
10.  A rentabilidade mínima objetivada ao final do ano com a presente estratégia será de 30% da carteira.

Vejam que meu "estatuto" não é longo, mas abrange praticamente tudo que preciso saber e fazer em relação à minha carteira de ações. Afirma quais ações poderão ser vendidas, quais poderão ser compradas, quanto de dinheiro poderei aplicar nas ações mais arriscadas (não pertencentes ao índice BOVESPA), quão frequentemente acopanharei o movimento da carteira (mensalmente), as datas nas quais farei o rebalanceamento etc. Enfim, é uma compilação das atitudes que tomarrei em relação à carteira de ações.

Vou pontuar rapiamente alguns quesitos do "estatuto" que considero especiais:

- O item 3 é importante, pois quem roda muito a carteira (troca muito as ações que a compõem) acaba perdendo dinheiro. 

- Os itens 4 e 5 me ajudarão a regular a ansiedade, fazendo com que eu me esqueça um pouco das ações e viva mais "despreocupado". O caderno de investimentos do item 4 nada mais é que um caderno onde anoto as cotações das ações mensalmente e outros detalhes que julgue importante. Prefiro anotar do que ter apenas o arquivo em meu computador, parece que me remete a um maior senso de responsabilidade quanto ao dinheiro que administro.

- O item 6, com seus subitens, determinarão quando e como os rebalanceamentos vão acontecer, o que indiretamente determinará a frequência de compra das ações (trimestral). É importante ter certa constância na compra das ações, mas enquanto alguns especialistas recomendam a compra mensal, eu defendo a compra trimestral, semestral ou até anual para o pequeno investidor, devido às taxas de corretagem e negociação que ele terá que pagar a cada vez que comprar ações.

- No item 8.a. defino que as ações especulativas sempre terão uma ordem de venda em aberto, sem data de vencimento, pois como não as acompanharei diariamente não tenho como saber quando vão subir, portanto, calcularei o ganho que espero com cada uma delas e ficarei "tranquilo", uma vez que o sistema executará a venda automaticamente quando o patamar de preço for alcançado. 

- Por último, o item 9, que para mim é base da minha filosofia de investidor e poderia ser lido assim: "sempre realizar lucros, nunca prejuízos".

Por quê é importante ter isso bem definido? Já ouvi, li em algum lugar, acho que num livro de metodologia científica, que o que é importante deve estar escrito, ora, o seu planejamento de investimentos para um ano é importantíssimo e precisa ser levado à risca por duas razões básicas: se não levá-lo a sério, você começará a duvidar de si e ficará inseguro sobre o que fazer e quando fazer; segundo, as pessoas que não determinam um plano se perdem no meio do caminho, pois em momentos de desespero agem intempestivamente como day traders, sem terem o preparo necessário para isso, ou acompanham o "efeito de manada" vendendo na baixa, pois as notícias na mídia são desanimadoras e recomprando as ações na alta, pois viram na mídia recomendações para aquela ação e ouviram que muita gente estava ganhando dinheiro naquele momento extraordinário da bolsa...

Na bolsa é muito fácil perder dinheiro, mas se quiser ganhar basta uma coisa: disciplina. Apegue-se à sua estratégia, seja ela qual for, e de tempos em tempos analise os seus resultados e refaça suas regras, caso necessário.

Gostaria de finalizar lembrando que existem mil e uma maneiras de investir na bolsa, invente uma!

Gostou? Então deixe um comentário, compartilhe, sua opinião é importante para o Blog e para outros que lerem o post.

Bons investimentos!

_______________
Notas:

* day trader - investidor da bolsa de valores que opera diariamente, comprando e vendendo a ação no mesmo dia, fazendo pequenos lucros em muitas negociações.

** swing trader - investidor da bolsa de valores que compra a ação e a segura por alguns dias (menos de um mês) até vendê-la.

*** long-term trader - investidor da bolsa de valores que compra ações para segurá-las por meses ou anos.

¹ Stop (de venda) - ordem automática de venda que é lançada quando a ação atinge um preço previsto pelo investidor. Por exemplo: compra-se uma ação a 10,00 reais, estabelece-se uma limite de perda de 10% ou 9,00 reais e um de lucro de 20% ou 12,00 reais. Se a ação atingir um desses preços uma ordem de venda será disparada automaticamente.para que a ação seja vendida.


quarta-feira, 11 de janeiro de 2012

Começando o Ano Em Ação - Empresas Mais Negociadas da Bolsa

Caros leitores, o ano já se iniciou e repensei algumas questões referentes ao blog e à minha vida como investidor. Acho que o blog poderia mudar de nome, pois me disseram que abordo pouco as questões próprias da psicologia econômica ou das finanças comportamentais - e o pior é que concordo... Mais do que falar sobre teorias que explicam as tomadas de decisão do investidor ou seu comportamento frente a crises ou momentos de bonança, criei o blog também e, talvez, principalmente, para compartilhar o meu aprendizado sobre o mundo dos investimentos acionários, que hoje conheço, efetivamente, há um ano.

De lá para cá pude aprender algumas coisas, mas acho que a principal delas continua sendo: não comece a investir em ações para perder dinheiro. Sei que uma afirmação assim parece ridiculamente óbvia, mas vejo isso acontecendo próximo a mim e fico preocupado. Só inicie o seu investimento em ações com uma parcela das suas economais que você não precisará por um longo prazo ou possa abrir mão dela. Quando iniciei acabara de sair de um emprego e tinha recebido uma parcela de FGTS, como era um dinheiro com o qual eu não contava (pois vivia sem usá-lo), decidi que qualquer investimento seria melhor que os 3% ao ano pagos pelo FGTS (metade do que paga a poupança!).

Essa semana conversava com uma amiga que detinha posições compradas de ações da Vale do Rio Doce até dezembro passado. Sempre gosto de trocar algumas figurinhas com ela, no entanto, descobri que ela havia vendido suas ações na baixa. Ano passado as ações da Vale chegaram a um patamar de mais de 55 reias/ação e no final do ano estavam valendo menos de 40 reais. Qualquer um pode tomar uma atitude dessas, eu mesmo em alguns momentos pensei em vender e comprar novas ações que estavam baratas... Por isso é condição mestra para se investir definir parâmetros de atitudes antes de iniciar, senão, ficamos como um cirurgião que entrou na sala de cirurgia e não sabe se deve operar o paciente e, pior, não sabe que instrumentos usar e nem como operá-lo.

Neste ano que se inicia farei posts mensais, sendo este o primeiro de 2012.

Vou compartilhar pela primeira vez minha carteira de ações:

Código - Nome da empresa

MNDL4 - Mundial, aquela de fabrica tesouras e é dona da Hércules que fabrica talheres...
POSI3 - Positivo, fabricante dos computadores anunciados semanalmente nas Casas Bahia.
PETR4 - Petrobrás, dispensa qualquer apresentação.
ELPL4 - Eletropaulo, empresa do grupo AES, uma grande pagadora de dividendos.
GGBR4 - Gerdau, siderúrgica que é uma das maiores do mundo e é brasileira.

Você pode estar pensando que estou cheio da grana agora... Na verdade, não! A rentabilidade de minha carteira (que sofreu algumas mudanças) no ano passado foi de pouco mais de 7%. Ora, a poupança rendeu 7,5%, ou seja, se tivesse aplicado na poupança teria ganhado mais e teria menos trabalho ao preencher o IRPF 2012. No entanto, devo dizer que foi um ano de crise, devido à falência do sistema econômico europeu, principalmente em países como Itália, Espanha, Grécia etc., o que abalou todo o mundo globalizado. Mas, levando em conta que muitos fundos de investimento tiveram rentabilidade de mais de 10% negativa, a minha carteira já não fica tão mal na fita, né?

Recentemente acabei de ler os dois livros do Marcos Silvestre, aquele economista que fala na BandNews (rádio). Para saber mais sobre o trabalho desse economista entre AQUI. Ele aconselha a sempre investir em empresas Blue Chips (as maiores e mais negociadas na bolsa), sendo a carteira de no mínimo 4 ou 5 e, no máximo, 10 empresas. Para mim, embora esse conselho pareça batido, decidi acatá-lo, pesquisei na página da BOVESPA (conforme tutorial constante do livro) as empresas mais negociadas (líquidas) da bolsa nos últimos 5 anos consecutivos. Cheguei, então, à lista abaixo.


EMPRESAS MAIS NEGOCIADAS NA BOLSA
NOS ÚLTIMOS 5 ANOS (2007-2011)

  1. AMBEV PN
  2. BANCO DO BRASIL PN
  3. BMFBOVESPA ON
  4. BRADESCO PN
  5. GERDAU PN
  6. ITAÚ S.A. PN
  7. ITAUUNIBANCO PN
  8. PETROBRAS PN
  9. PETROBRAS ON
  10. VALE PNA
  11. VALE ON
  12. SIDERÚRGICA NACIONAL ON
critérios de inclusão: todas as ações acima fizeram parte da lista das 20 ações mais negociadas na BOVESPA, nos últimos 5 anos. Sendo que estas foram as que se repetiram no período de 2007-2011. As ações estão dispostas em ordem alfabética e não de ranking.

* PN e ON dizem respeito ao tipo de ação: preferencial ou ordinária.


Estudando os gráficos das ações nesses últimos 5 anos cheguei à conclusão que a GERDAU seria uma boa pedida para esse ano, daí, incluí-a na carteira.

Todas essas são grandes empresas, muito fortes e sedimentadas em seus setores de atuação, sendo qualquer uma delas um bom investimento para o longo prazo, levando-se em conta, também, o pagamento de dividendos por elas concedidos.

Na minha carteira existem duas ações que particularmente são de empresas bem menores que as citadas acima, a MNDL4 e a POSI3. A mundial estou usando como uma aposta mesmo, visto que ano passado ela teve um pico que a levou a mais de 5 reais e agora encontra-se nos 47 centavos de real. A POSI3 está bem descontada, como a comprei na alta estou esperando ela retornar (no mínimo) ao preço que paguei por ela, já que uma das minhas políticas de investimentos é "nunca realizar a perda".

Como todos sabem, não sou especialista em investimentos (ainda) e sim, psicólogo. Compartilho o pouco que sei para os que se interessam e/ou queiram trocar idéias sobre o assunto. Insisto para que se lembrem que o bom investidor em ações não é apenas o que ganha muito dinheiro em pouco tempo, mas o que tem um plano de investimentos e o segue à risca, sabendo onde quer chegar (ainda que isso leve anos...).

Fico por aqui, deixando um grande abraço e desejando que este ano seja ótimo para vocês e para mim.

E como gosto de dizer: bons investimentos!
DF


quinta-feira, 29 de dezembro de 2011

Como será o seu 2012?

Caros leitores, desejo-lhes um ano novo repleto de ralizações pessoais e profissionais, com desafios sendo vencidos e dificuldades pessoais sendo deixadas para trás...

Eis que o fim de 2011 se aproxima e pergunto a mim mesmo: como será 2012?

Uma coisa é certa, se continuarmos vivos (coisa que desejo a todos e a mim) estaremos lidando com necessidades, desejos e desafios, alguns novos, outros já bem conhecidos de cada um de nós, por terem nos acompanhado ao longo dos anos.

A experiência de iniciar este blog foi recompensadora, obtive mais de 1.100 acessos, postando conteúdo com uma regularidade semanal ou quinzenal desde junho, apesar do blog ter sido oficialmente aberto em fevereiro. Apesar da quantidade de acessos dizerem bastante sobre uma página na WEB, não significam muito, pois as páginas com pornografia são as mais visitadas, mas certamente são as que menos acrescentam à vida das pessoas que as utilizam.

Sei que provavelmente muita coisa na sua vida permanecerá tal e qual no próximo ano, mas acho que algumas coisas poderão mudar, não que o próximo ano tenha algo de ultra especial em relação ao que se passou - pensar assim parece apelar para o desconhecido - afinal, segundos, minutos, horas, semanas, meses e anos são apenas uma forma que achamos para entender os ciclos e desgastes da antureza e da vida.
O tempo é uma condição importante para que as suas finanças possam se equilibrar e também para que os juros compostos façam-lhe enriquecer materialmente. Lembre-se que ter muitos bens talvez não faça de você uma pessoa materialmente rica. Quer um exemplo?  Outro dia veio uma pessoa recolher da garagem de meu prédio um carro importado de uns 200 mil reais que não estava com o pagamento das prestações em dia. Ter muitas coisas e pagar vários financiamentos pode lhe tornar mais porbre que rico, já que você estará pagando juros ao banco que lhe financiou a compra.

Talvez seja o momento de você guardar o 13º (se já não tiver se esgotado com as compras de Natal) para quitar  à vista e com desconto cobranças como IPTU, IPVA, material escolar (se tiver filhos ou afilhados),  o seguro do seu carro ou, ainda, aquelas prestações do financiamento que estão atrasadas.

A partir daí, você terá melhores condições de pensar sobre um plano de investimento para 2012, a fim de lhe fazer mais rico, mas, principalmente, tornar a sua relação com o dinheiro mais leve e tranquila, sem ser displicente, afinal, se o dinheiro não nos serve para tornar as possibilidades da vida mais interessantes, para quê ele servirá? Para dar dor de cabeça? Espero que você responda um grande NÃO!

O tempo parece ser uma invenção do homem para entender algo que a maioria de nós parece não entender, veja poesia abaixo:


O trem de ferro

Num trem,
em grande disparada,
pai e filho corriam.
E ambos o que viam?

As montanhas, os montes
os horizontes,
o matagal cerrado,
os penedos, 
os rochedos,
os arvoredos...
Tudo a correr com a rapidez do vento
tresloucado.

E o trem, que era em verdade o que corria,
parecia estar parado.

A criança, o petiz, cheio de espanto,
lhe perguntou:"Papai,
por que é que tudo ao longe está correndo tanto,
e o trem daqui não sai?!"

Os passageiros riam,
pois sabiam
que o petiz se enganava.
O trem, que parecia estar
imóvel,
era de fato o que corria
e voava.

Dos passageiros todos, um, somente
nem de leve sorriu
E então os passageiros riram dele
porque ele não riu.

E o poeta (era um poeta...) disse então:

"É natural, senhores,
a ilusão
do petiz iludido.
Muitas vezes a nós a mesma coisa
já tem acontecido.
E vós, ó meus senhores,

-os cientistas, os sábios, os doutores-
caís no mesmo engano lisonjeiro,
pois, afinal, todos nós nos enganamos,
quando, todos os dias, exclamamos:
- Como é que o tempo passa tão ligeiro!...
E nós é que passamos".

(Catulo da Paixão Cearense)

Já que nós que é que passamos (Catulo) e o tempo não pára (Cazuza)... 
é melhor passarmos com mais de dignidade, mais sonhos realizados e menos preocupações com dinheiro, você não acha?

Um ótimo 2012 com bons investimentos e ótimas realizações!

Sinceramente,
Daniel Fonteles


Palavra de Natal

Diz o diatado - antes tarde do que nunca - por isso estou postando a mensagem de Natal:

 
Em meio a tantas luzes que piscam freneticamente, à Av. Paulista impecavelmente ornamentada e a tantos apelos de publicidade para comprarmos qualquer coisa que queiramos em até 12x “sem juros”... em meio à multiplicação quase que instantânea da quantidade de crianças de rua que buscam algum trocado, algum lanche ou qualquer outra coisa que venha a trazer algum alento para os que vivem em condições por vezes sub-humanas...  em meio à praticamente infindável corrupção de nosso país, onde os que tem bastante, querem ter mais, ainda que isso custe a vida e a dignidade de tantos  outros... em meio a igrejas nas quais Jesus, se na terra estivesse, não entraria por ser pobre ou por ser aquele que andava e"ntre os pecadores"... em meio a igrejas que não mais comemoram o nascimento de Jesus Cristo, umas por discordarem quanto à precisão da data no calendário, outras por até mesmo terem se esquecido de quem ele foi e quem ele é.
Em meio a essas e tantas outras coisas dessa vida terrena, gostaria de lembrar que o verdadeiro sentido do Natal para nós, cristãos, não existe no perú, nem no chester (que, aliás, geralmente custa menos que o primeiro), nem nos muitos e onerosos presentes, nem nas bolas coloridas e enfeites diversos que penduramos nas árvores de plástico, que muitas vezes cheiram a mofo por terem passado o ano inteiro lacradas em cima dos guarda-roupas, nem mesmo nas reuniões de familiares e de amigos – que apesar de muito agradáveis, com frequência podem não retratar o verdadeiro sentido do Natal.
O Natal só deve ter um sentido – A CHEGADA DO SALVADOR – daquele que sabendo de nossa pequenez se fez pequeno, que sabendo da nossa dor, se fez humano e se humilhou para que O PAI o exaltasse, trazendo para o mundo a grandeza da salvação, através da libertação do julgo do pecado. Jesus Cristo, filho de Deus Pai, autor e consumador da Salvação.
Agradeço de coração a todos os que acessaram este blog e de alguma forma se beneficiaram das informações nele postadas. Que o verdadeiro espírito do Natal possa fazer-se uma constante em nossas vidas.

Sinceramente,
Daniel Fonteles
24-12-11

terça-feira, 22 de novembro de 2011

Juros para Enriquecer!

Ninguém discordaria que em uma sociedade capitalista dinheiro é sinônimo de poder. Para fundamentar esta afirmação cito apenas um exemplo, os bancos, que são instituições riquíssimas e com um poder considerável em qualquer país capitalista. O poder deles é tão grande que quando estão "quebrando" por má administração e/ou fraudes os governos imediatamente os ajudam, "dando" o dinheiro que é do povo - arrecadado por impostos - para que eles sobrevivam às crises, como no caso da crise subprime ocorrida nos EUA.

Os bancos vivem eminentemente dos juros cobrados nas diversas operações financeiras. É verdade que eles também pagam juros para os investidores que deixam seu dinheiro aplicado. Mas será que os juros que eles pagam é tão grande quanto o que eles cobram? A resposta é um grande não! Os juros em cheques especiais são muito altos, chegando a ser cerca de 9% ao mês, enquanto a poupança rende algo em torno de 0,60% mensais. A diferença é gritante, por isso é necessário desde já que você entenda que apesar dos juros pagos numa aplicação financeira serem geralmente ínfimos em relação aos juros praticados pelos bancos em empréstimos, cheques especiais e cartões de créditos, eles lhe darão a possibilidade de aumentar seu patrimônio líquido ao longo dos anos.

Só para ficar mais claro, se alguém ficasse devendo R$ 70 mil constantemente no cheque especial por cinco anos - caso teórico que dificilmente aconteceria na vida real, pelo valor elevado e o prazo longo - pagaria, ao final, mais de R$ 13 milhões.* Se, por outro lado, alguém investisse esses mesmos 70 mil num aplicação que pagasse 0,75% ao mês, obteria ao final de 10 anos, 171.595,00 reais. É certo que os juros cobrados pelo banco são exageradamente maiores, mas mesmo com os pequenos juros fornecidos à nossa aplicação hipotética, em 10 anos, alcançaríamos mais 100 mil reais que inicialmente não estavam lá!

Atualmente estou lendo um livro chamado "12 meses para enriquecer: o plano da virada", editora Lua de Papel, de Marcos Silvestre, que é planejador financeiro. Nele é exposto de forma simples e acessível ao leigo noções de matemática financeira, oferencendo, inclusive, um CD com planilhas e calculadoras, no Excel, para que você mesmo aprenda a calcular juros na hora de parcelar um veículo ou imóvel, por exemplo. Definitivamente, um livro que vale a pena ser lido e consultado, pois poderá servir para guiar seus passos rumo ao enriquecimento.

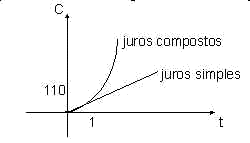
b_250_143_16777215_0___images_stories_concurso_matematica_juros_compostos_02.gifUm dos fatores mais importantes, segundo o autor para o enriquecimento é justamente você deixar de pagar juros e passar a recebê-los. Sei que isso nos traz uma sensação de dèjá vu, afinal já vimos isso em algum outro lugar, mas os exemplos trazidos no livro nos fazem realmente pensar de forma clara sobre o assunto. A maioria das pessoas que adquire um carro em 60 prestações, na maioria das vezes, não sabe exatamente quanto vai pagar de juros ao final das parcelas e nem, muito menos, se preocupam em quanto custará o veículo no total. Ora, você comprando o veículo em prestações pagará altos juros que são compostos! Ou seja, os 0,99% oferecidos amplamente nas campanhas publicitárias podem levar você a pagar o dobro ou perto do dobro do valor do bem adquirido. Sendo que o veículo vai sofrer depreciação natural, haverá necessidade de manutenção e após os 5 anos do financiamento você estará precisando trocar de carro novamente, sem, no entanto, dispor do dinheiro para isso.

A única forma de evitar a situação acima é através do planejamento. Se você realmente precisar do carro com urgência, procure comprá-lo dando o máximo de entrada e parcelando no mínimo de tempo possível, assim reduzirá os juros a serem pagos. Se não for o veículo uma necessidade, programe-se, calcule quanto você vai precisar guardar numa aplicação para que disponha do dinheiro para comprar o carro daqui há alguns anos. Isso lhe ajudará em duas coisas, primeiro, você precisará juntar menos dinheiro que o valor dele, pois o resto do dinheiro será conseguido pelos juros compostos da aplicação; segundo, no ato da compra você poderá negociar o preço, pedindo um desconto, quem sabe de uns 5 ou 10%, já que pagará à vista.

Dessa forma, você terá pago menos dinheiro pelo carro por não ter juntado seu valor integral, já que parte virá dos juros pagos pela aplicação, terá tido um desconto à vista, o que lhe garantirá, digamos uns 5 mil reias de sobra (quando pensando em um carro de uns 30 mil), que poderão ser gastos numa viagem ou reinvestidos numa aplicação para garantir a troca do carro daqui a uns anos.


Endividar-se com financiamentos pode ser uma má idéia, pois quando colocamos os juros embutidos nessas operações financeiras na "ponta do lápis", vemos que a única maneira de realmente enriquecer é com alguma dose de planejamento financeiro, para que nós, consumidores, fujamos das armadilhas da publicidade enganosa ou das tentações do consumo imediato através de parcelamentos ou financiamentos desnecessários.

Concluindo, é deixando de pagar juros  exorbitantes e passando a aplicar o dinheiro de forma regular para alcançar um desejo que estaremos trilhando o caminho que conduz à prosperidade.


Um abraço e bons investimentos!
DF

___________
Fontes:
* http://www1.folha.uol.com.br/mercado/1009447-juro-do-credito-pessoal-chega-a-68-ao-ano-seis-vezes-a-selic.shtml

Links úteis:
- calcule o valor futuro de uma aplicação lenvando em conta seus juros mensais, dentre outros:
https://www3.bcb.gov.br/CALCIDADAO/jsp/index.jsp

- outro site interessante para calcular juros:
http://www.calculadoraonline.com.br/financeira

- sítio do livro citado:
http://www.oplanodavirada.com.br/